
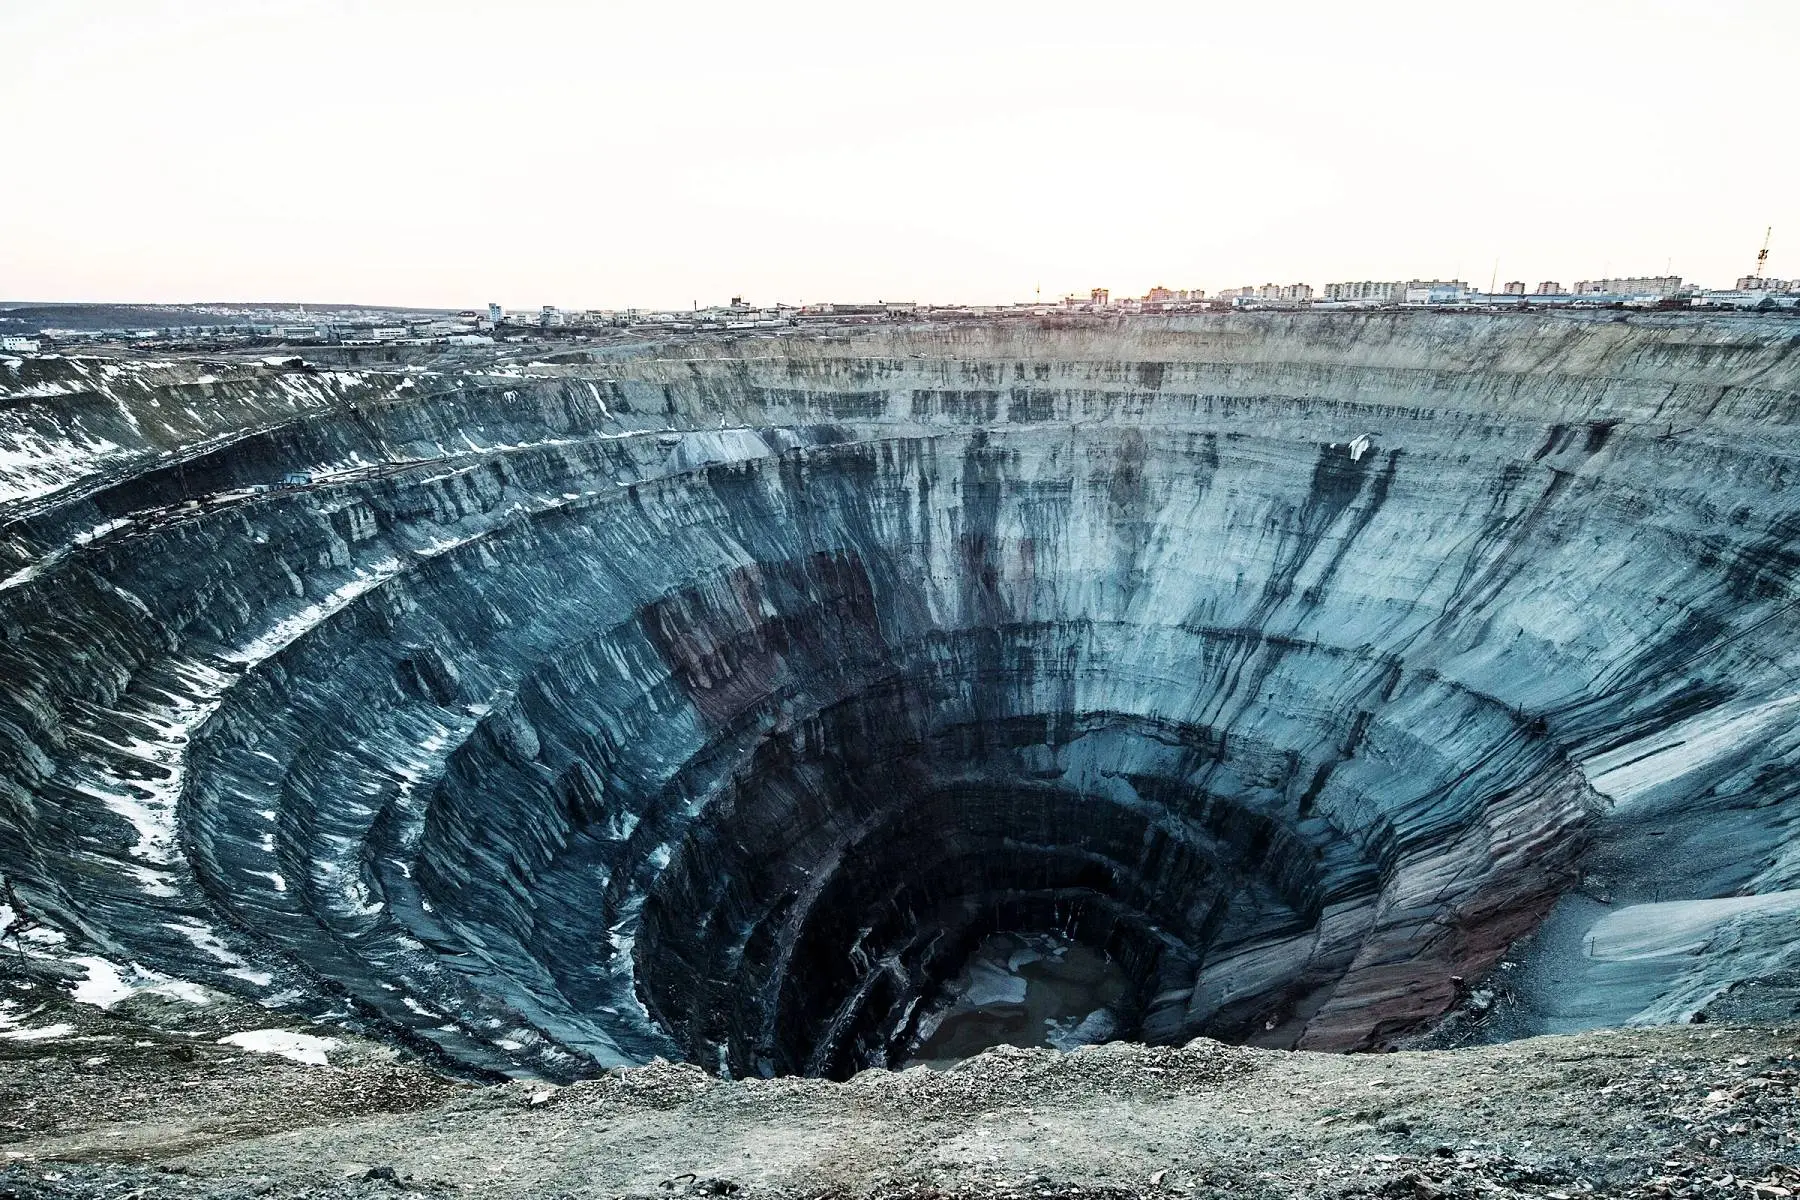
Остановка убыточных площадок сократит расходы на их работу и ограничит предложение алмазов на слабом рынке. Компания продолжает политику контроля добычи: в первом полугодии 2026 года она произвела 11,8 млн карат против 11,9 млн годом ранее. При этом большинство сотрудников не увольняют, а переводят на другие участки, поэтому экономия может быть ограниченной.
АЛРОСА не раскрыла, какую долю добычи обеспечивали остановленные месторождения и сколько средств рассчитывает сэкономить. По оценке БКС Мир инвестиций, ключевая проблема компании связана не с объемами, а со спросом и ценами. В августе Индия, крупнейший огранщик алмазов, импортировала на 27% меньше камней, чем в июле, а средние импортные цены оказались на 50% ниже, чем годом ранее. Сокращение добычи на отдельных участках, по мнению аналитиков, эту ситуацию не изменит.
БКС Мир инвестиций сохраняет рекомендацию «Продавать» акции АЛРОСА на горизонте 12 месяцев. По прогнозам компании, бумаги торгуются с отрицательным скорректированным P/E на ближайший год против исторического уровня 7х; целевой мультипликатор на 2027 год также отрицательный. Для инвестиционной привлекательности, считают аналитики, P/E должен достигнуть 5,6х. Этого можно добиться при ослаблении рубля выше 120 рублей за доллар или росте цен на алмазы на 27%, но оба сценария в текущих условиях оцениваются как маловероятные.
Аналитики ожидают, что в ближайшие два месяца котировки могут скорректироваться к 15 рублям. В таблице БКС Мир инвестиций указаны целевая цена 18 рублей, потенциал к цене минус 23%, текущая цена 24 рубля и доля акций в свободном обращении 34%. Рыночная капитализация компании составляет 173 млрд рублей, стоимость компании (EV) — 283 млрд рублей, средний объем торгов за три месяца — 1 413 млн рублей. Прогнозные показатели EV/EBITDA — 9,6 на 2026 год и 7,5 на 2027-й; скорректированный P/E в обоих годах обозначен как отрицательный. Источник: БКС Мир инвестиций.
Комментарии (0)
Пока нет комментариев. Будьте первым!